过去几年,人工智能的突破集中在“大脑”层面——大模型能写诗、能编程、能通过考试,却始终困在屏幕里。当业界开始追问“然后呢”,答案逐渐指向一个方向:让智能拥有身体,让算法走进物理世界。具身智能机器人,正是在这一追问下从实验室加速走向产业前台的技术路线,也是当前智能机器人领域最值得关注的演进方向。
一、具身智能:不只是“给AI装个身体”
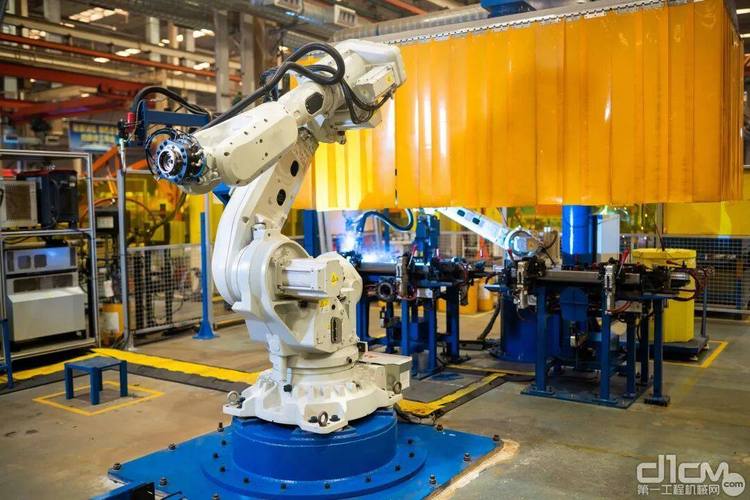
具身智能(Embodied Intelligence)的核心命题,是智能体通过身体与环境的实时交互来感知、决策和行动。它与传统工业机器人的根本区别在于:后者依赖预先编程的确定性指令,前者则需要在开放、非结构化的环境中自主理解任务、规划动作并应对意外。
这一差别决定了技术栈的全面重构。感知层面,多模态融合成为标配——视觉、触觉、力觉、本体感知需要在毫秒级完成对齐;决策层面,大模型充当“任务规划器”,将自然语言指令拆解为可执行的原子动作序列;控制层面,强化学习与模仿学习相结合,让小样本条件下的技能泛化成为可能。三者环环相扣,缺一不可。
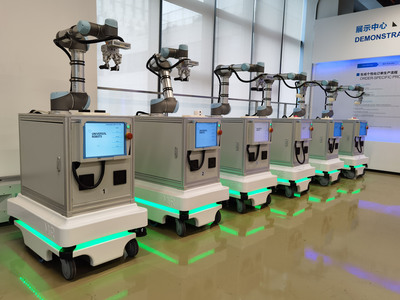
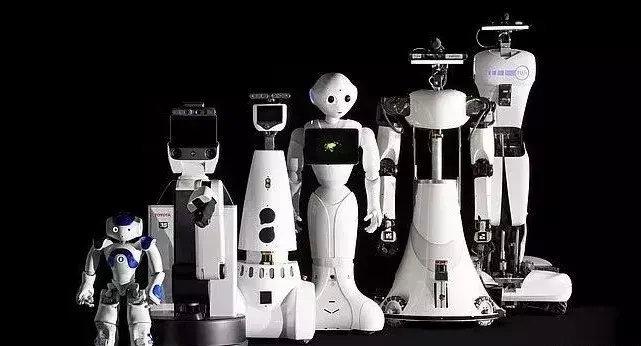
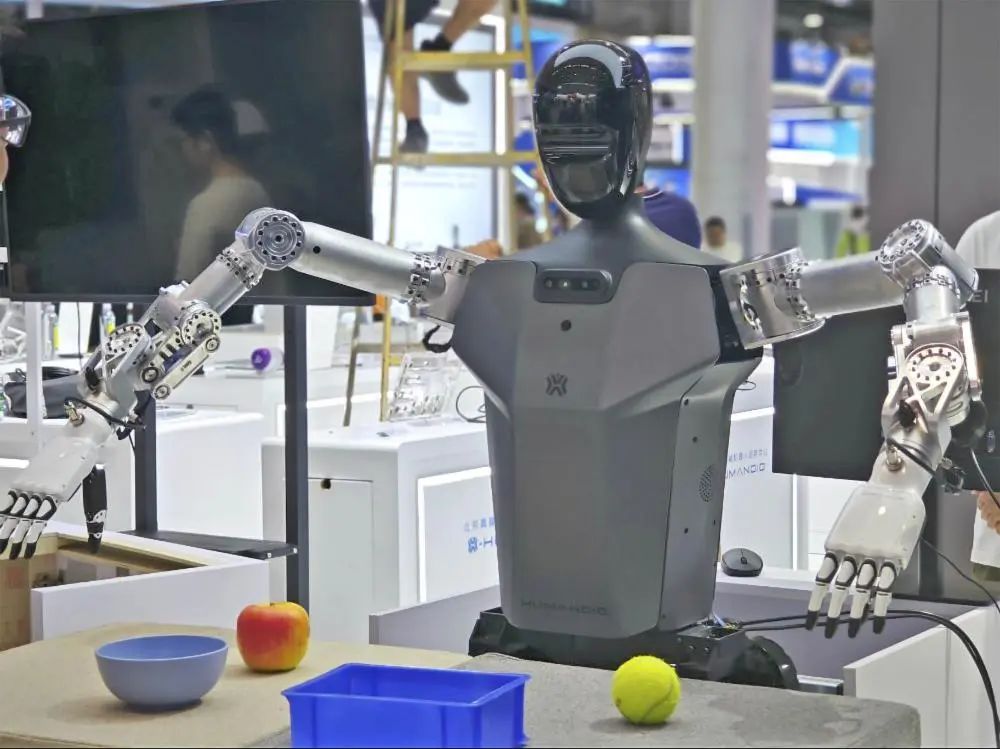
值得注意的是,具身智能并非追求“全能人形”。产业实践中,轮式底盘加机械臂的复合形态、四足平台搭载操作末端等方案同样在快速迭代。形态服务于场景,这才是工程理性的体现。
二、产业落地的“三段节奏”
从当前进展看,具身智能机器人的产业化大致沿着三条节奏推进。
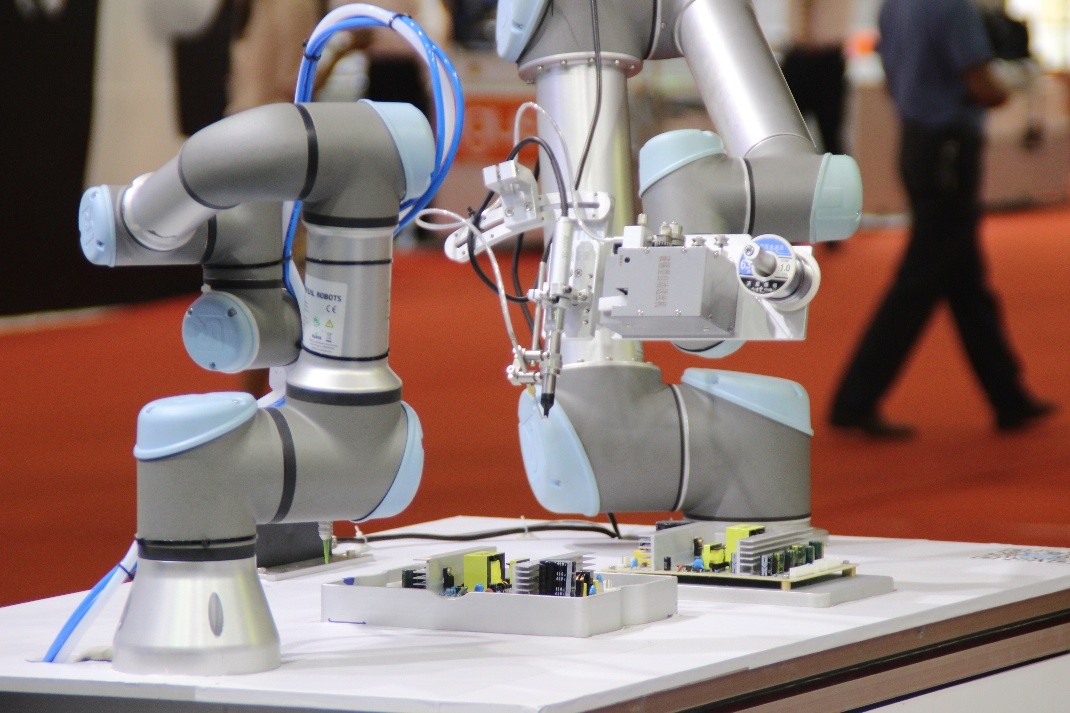
第一段是结构化场景的深度替代。 仓储物流中的分拣搬运、汽车产线上的柔性装配、危险环境中的巡检操作,这些场景边界清晰、任务重复度高,是具身智能最先兑现价值的领域。关键在于,相比传统自动化方案,具身智能机器人能够在换线、换品时大幅降低重新部署的成本。
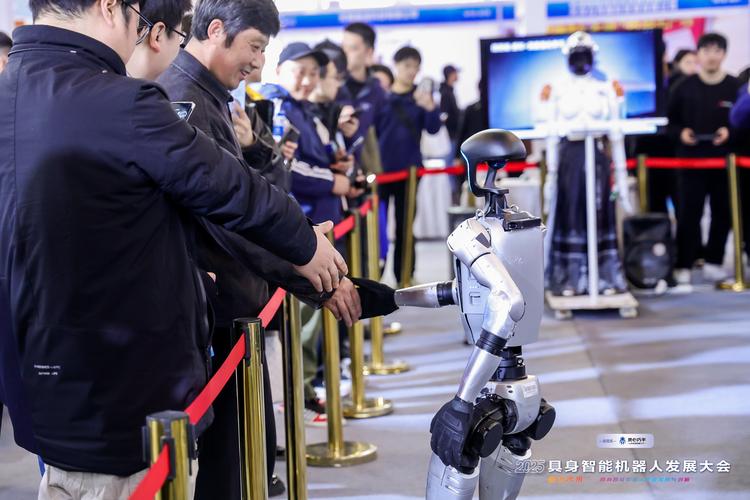
第二段是半结构化场景的人机协作。 商业服务、医疗辅助、农业采摘等场景开始引入具备一定自主能力的机器人。这一阶段的核心挑战不在单点技术,而在系统集成——如何让机器人安全地与人和既有设备共存,如何建立可解释的行为边界。
第三段是开放场景的通用能力探索。 家庭服务是最典型的“终极场景”,也是难度最高的。它对泛化能力、安全性、成本控制同时提出极高要求,短期内难以规模化,但每一次技术突破都在把这条线向前推移。
三、真正的瓶颈在哪里
资本热度容易掩盖真实短板。当前具身智能机器人面临三重瓶颈。
数据瓶颈首当其冲。 大语言模型受益于互联网上海量文本,而机器人操作数据必须靠遥操作、仿真合成和真实采集逐一积累,成本高、规模小、跨本体迁移难。仿真到现实的“sim-to-real”鸿沟仍是制约技能泛化的关键变量。
硬件成本与可靠性构成第二重约束。 高精度力控关节、灵巧手、多维力传感器等核心部件价格居高不下,整机成本难以匹配大多数场景的投入产出比。长时间连续作业下的稳定性、维护便利性,距离工业级要求仍有差距。
评价体系的缺位是容易被忽视的第三重问题。 行业尚缺乏公认的任务成功率、泛化半径、安全等级等基准测试标准,导致技术路线之间难以横向比较,也让投资决策和场景选型缺少锚点。
四、通往下一阶段的几个关键动作
推动具身智能机器人迈向新阶段,需要产、学、研、用多方在以下几个方面形成合力。
其一,共建数据基础设施。推动跨机构的操作数据集共享、仿真基准开源,降低单点重复投入。数据联盟和标准化采集规范的建设,比任何单家企业的领先都更有长期价值。
其二,坚持场景驱动的技术收敛。避免为通用而通用,优先在价值明确、边界可控的场景中打磨闭环,用真实业务反馈反哺算法迭代。场景是技术成熟度最好的试金石。
其三,补齐安全与评测短板。尽早建立面向具身智能的安全设计规范和分级评测体系,既为产品准入提供依据,也为用户建立信任。安全不是成本的借口,而是规模化应用的前提。
其四,构建开放协作的产业生态。本体厂商、部件供应商、算法团队、场景方各有所长,唯有在接口标准、模组复用上减少重复造轮子,才能让整个行业跑得更快。
##
具身智能机器人的意义,不在于造出一台像人的机器,而在于让智能真正具备改造物理世界的能力。从技术突破到产业兑现,中间隔着数据、成本、标准与场景的一道道关卡。跨越它们需要的不是单一维度的炫技,而是工程理性、产业耐心与协作生态的共同作用。当机器人不仅能“动起来”还能“用起来”时,具身智能才真正抵达它的产业时刻。